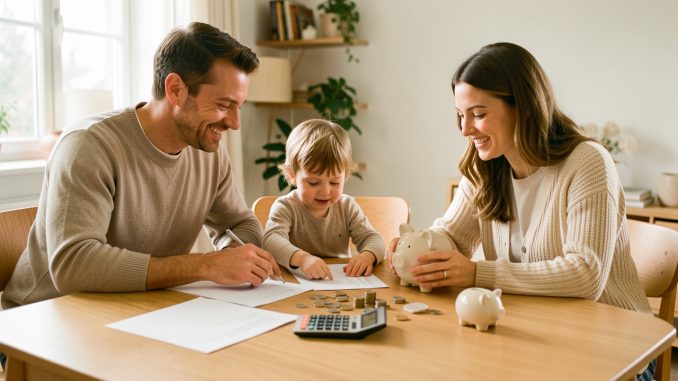
Un filet de sécurité financier familial repose sur une organisation simple : connaître les sorties d’argent, conserver une réserve disponible, limiter les dettes coûteuses et vérifier les protections du foyer. Cette méthode aide à absorber un imprévu sans désorganiser durablement le budget.
Le montant nécessaire varie selon les revenus, les personnes à charge, le logement et les crédits en cours. L’objectif n’est pas d’immobiliser une somme arbitraire, mais de réduire les fragilités les plus concrètes.
Cartographier les dépenses et les risques du foyer
La première étape consiste à établir une photographie réaliste des finances familiales. Relevez les revenus nets réguliers, les revenus variables, les aides éventuelles et les ressources qui dépendent d’une activité indépendante ou saisonnière. Face à ces entrées, distinguez les dépenses fixes des dépenses ajustables.
Les charges fixes regroupent notamment le loyer ou les mensualités de prêt, les assurances, l’énergie, les impôts mensualisés, les abonnements, les frais de garde et les remboursements de crédits. Elles déterminent le niveau minimal de revenus requis pour maintenir le quotidien.
Mesurer le reste à vivre réel
Le reste à vivre correspond à la somme disponible une fois les dépenses incontournables réglées. Son calcul sur plusieurs mois donne une vision plus utile qu’un seul relevé bancaire : certaines dépenses, comme l’entretien du véhicule, les vacances, les fournitures scolaires ou la taxe foncière, n’apparaissent pas chaque mois.
Ajoutez une ligne dédiée aux dépenses annuelles prévisibles. En les divisant par douze et en mettant de côté une provision mensuelle, le budget supporte mieux les échéances. Un foyer dont les revenus fluctuent peut aussi bâtir son budget courant sur le niveau de revenu le plus bas observé, puis affecter les compléments aux objectifs prioritaires.
Identifier les chocs financiers possibles
Une perte d’emploi, un arrêt de travail, un décès, une séparation, un sinistre dans le logement ou une panne de voiture peuvent fragiliser l’équilibre financier. Leur impact dépend de la durée pendant laquelle les revenus diminuent et du niveau des dépenses incompressibles.
Cette analyse doit intégrer les personnes à charge, les garanties d’emprunt, les éventuelles pensions versées ou reçues et les engagements pris à deux. Elle permet de repérer les risques à traiter en premier plutôt que d’accumuler des produits financiers sans ordre de priorité.
Constituer une épargne de précaution disponible
L’épargne de précaution est une réserve destinée aux dépenses imprévues ou aux baisses temporaires de revenus. Elle doit rester accessible rapidement, sans risque de perte en capital lié à une vente au mauvais moment. Elle est distincte de l’épargne dédiée à un projet immobilier, aux études des enfants ou à la retraite.
Un repère courant consiste à viser plusieurs mois de charges essentielles. Un salarié en contrat stable, disposant de peu de crédits, n’a pas le même besoin qu’un travailleur indépendant, un foyer monoparental ou une famille qui dépend principalement d’un seul revenu. Commencez par un palier atteignable, par exemple l’équivalent d’un mois de dépenses fixes, puis augmentez progressivement la réserve.
Les livrets réglementés ou les comptes sur livret peuvent répondre à ce besoin de liquidité selon la situation du foyer. Pour comprendre le rôle du support, ses limites et son fonctionnement, consultez notre guide sur l’épargne de précaution.
Séparer la réserve du compte courant
Une épargne placée sur le compte utilisé pour les dépenses quotidiennes est plus facile à entamer. Un compte ou un livret distinct clarifie son usage : la réserve intervient pour un événement exceptionnel, non pour compléter systématiquement un budget déficitaire.
Un virement automatique, programmé juste après l’encaissement des revenus, facilite la régularité. En cas de mois plus difficile, le montant peut être réduit temporairement sans renoncer au principe. L’enjeu est de bâtir une habitude compatible avec les finances réelles du foyer.
Réduire les vulnérabilités qui pèsent sur le budget
Une réserve financière perd une grande partie de son efficacité lorsque le foyer supporte des dettes à coût élevé. Les crédits renouvelables, les découverts fréquents et les retards de paiement peuvent absorber rapidement la capacité d’épargne. Recensez le capital restant dû, les mensualités, les taux et les dates de fin de chaque crédit.
Le remboursement anticipé d’une dette onéreuse peut améliorer durablement la marge budgétaire, sous réserve des indemnités éventuelles et des conditions contractuelles. Lorsqu’un foyer cumule plusieurs échéances difficiles à gérer, une étude du rachat de crédit permet de comprendre les effets d’un regroupement sur la mensualité, la durée et le coût total. Une mensualité plus faible peut s’accompagner d’un coût global plus élevé si la durée s’allonge.
Anticipez également les grandes dépenses prévisibles : changement de véhicule, travaux, études, équipement informatique ou hausse de charges liées au logement. Un calendrier familial des échéances évite que ces dépenses soient financées dans l’urgence par le crédit.
Vérifier les documents et les protections
Conservez dans un espace connu des deux adultes les contrats d’assurance, tableaux d’amortissement, coordonnées bancaires, justificatifs de revenus et documents utiles en cas d’incapacité ou de décès. Vérifiez aussi la désignation des bénéficiaires lorsque des contrats le prévoient et signalez les changements de situation aux organismes concernés.
La couverture des risques mérite une lecture attentive des garanties, délais de carence, exclusions et plafonds. Pour compléter cette démarche et éviter les raccourcis fréquents sur ce sujet, découvrez les mythes de la prévoyance qui peuvent fausser l’évaluation des besoins familiaux.
Adapter l’organisation aux changements de la vie familiale
Un filet de sécurité financier familial doit évoluer avec le foyer. Une naissance augmente certaines dépenses et peut modifier les revenus pendant un congé. Un achat immobilier ajoute des charges durables et concentre une part importante du patrimoine sur un même actif. Une séparation, quant à elle, impose souvent de reconstituer deux budgets, de revoir les comptes communs et de préciser les responsabilités financières.
Après chaque événement majeur, reprenez l’inventaire : revenus, dépenses fixes, épargne disponible, dettes, contrats et personnes à charge. Cette revue peut être réalisée une fois par an, puis immédiatement après un changement professionnel, familial ou patrimonial.
Le taux de prélèvement à la source constitue aussi un paramètre de trésorerie à vérifier lorsqu’un couple connaît une variation de revenus. Notre article sur le taux du couple explique les mécanismes à connaître pour limiter les écarts entre prélèvements et situation réelle.
Passer à l’action avec une méthode progressive
Une organisation robuste se construit par étapes : dresser le budget, définir une réserve cible, automatiser une épargne réaliste, traiter les dettes les plus pénalisantes et revoir les garanties. Il est préférable de suivre quelques indicateurs simples chaque mois plutôt que de viser un dispositif complexe difficile à maintenir.
Les placements de long terme peuvent compléter cette architecture une fois la réserve et les risques prioritaires couverts. Leur valeur peut fluctuer et les performances passées ne préjugent pas des performances futures. Le filet de sécurité conserve une fonction différente : préserver la capacité du foyer à faire face aux aléas sans compromettre ses projets de long terme.